Graniczny podatek węglowy w praktyce
Spis treści
Graniczny podatek węglowy, czyli CBAM, to unijny mechanizm, w którym importer stali, cementu, aluminium, nawozów, wodoru i energii elektrycznej kupuje certyfikaty za emisje CO2 wbudowane w towar. Cena certyfikatu podąża za notowaniami uprawnień w EU ETS, więc towar z importu ponosi podobny koszt emisji jak wyprodukowany w Unii.
Czym jest graniczny podatek węglowy?
Graniczny podatek węglowy, oficjalnie CBAM, działa tak: importer kupuje certyfikaty odpowiadające emisjom z produkcji towaru, w cenie zbliżonej do tej, jaką płaci producent w UE. Podstawą prawną jest rozporządzenie (UE) 2023/956 z 10 maja 2023 r. ustanawiające mechanizm dostosowywania cen na granicach z uwzględnieniem emisji CO2.
Najważniejsze pojęcie definiuje rozporządzenie w sprawie CBAM. Według niego emisje wbudowane to emisje bezpośrednie uwalniane podczas produkcji towarów oraz emisje pośrednie z energii elektrycznej zużytej w produkcji. Ślad liczy się dla konkretnej instalacji i konkretnego towaru, dlatego stal z dwóch różnych hut może mieć różny koszt CBAM.
Mechanizm rozwiązuje problem nazywany ucieczką emisji. Producent stali czy cementu w UE płaci za każdą tonę CO2, a konkurent z kraju bez opłat za emisje nie płaci nic. Produkcja przenosi się wtedy tam, gdzie emisje nic nie kosztują, choć w skali świata emisji wcale nie ubywa. Korekta na granicy ma sprawić, że transformacja energetyczna unijnego przemysłu nie odda rynku importowi.
Dlatego CBAM jest przedłużeniem systemu EU ETS na import, a nie osobną daniną. Oba instrumenty mają wspólny cel: obciążyć opłatą emisje wbudowane gazów cieplarnianych w tych samych sektorach i towarach.
Podatek węglowy a CBAM to dwa różne instrumenty
Klasyczny podatek węglowy jest daniną krajową od paliw, a CBAM to system certyfikatów. W teorii podatek węglowy jest podatkiem Pigou: państwo wycenia szkodę wyrządzaną przez emisję i dolicza ją do ceny paliwa.
Różnice widać w trzech kryteriach:
- Miejsce poboru – podatek węglowy pobiera państwo na własnym terytorium, zwykle przy sprzedaży paliw; CBAM rozlicza importer w UE za towar wytworzony poza Unią.
- Podstawa – podatek liczy się od zawartości węgla w paliwie albo od emisji z jego spalenia; CBAM od emisji wbudowanych w gotowy towar.
- Charakter opłaty – podatek ma stawkę zapisaną w ustawie; cena certyfikatu CBAM wynika z notowań uprawnień w EU ETS.
Polska stosuje opłatę za korzystanie ze środowiska od emisji gazów cieplarnianych, którą Bank Światowy ujmuje jako podatek węglowy o stawce 0,09 euro za tonę w 2026 r. Akcyza na wyroby energetyczne obciąża paliwa według ich ilości, bez związku z emisją CO2.
Rozróżnienie ma skutek praktyczny. Podatek węglowy zapłacony przez producenta za granicą może obniżyć liczbę certyfikatów do umorzenia. Warunkiem jest faktyczne poniesienie opłaty w kraju pochodzenia, pomniejszonej o ewentualne rabaty i rekompensaty.
Które towary i którzy importerzy podlegają CBAM?
Mechanizm obejmuje sześć sektorów wymienionych w załączniku I do rozporządzenia:
- Cement
- Żelazo i stal, w tym wybrane półprodukty i wyroby
- Aluminium
- Nawozy
- Wodór
- Energia elektryczna
Załącznik wylicza konkretne kody CN. Dlatego o objęciu decyduje kod w zgłoszeniu celnym, a nie potoczna nazwa materiału. Mechanizm obejmuje też produkty powstałe w procedurze uszlachetniania czynnego.
Poza zakresem pozostaje przywóz z państw z załącznika III: Islandii, Liechtensteinu, Norwegii i Szwajcarii oraz z Büsingen, Helgolandu, Livigno, Ceuty i Melilli. Granicę zakresu mechanizmu CBAM wyznacza też próg masowy. Po przekroczeniu 50 ton w danym roku importer podlega wszystkim obowiązkom, dla wszystkich towarów z tego roku. Próg masowy nie obejmuje energii elektrycznej i wodoru. Dawny próg de minimis 150 euro na przesyłkę już nie obowiązuje.
Jak importer rozlicza emisje wbudowane?
Rozliczenie opiera się na trzech elementach, które następują po sobie. Bez statusu nie ma importu ponad próg, bez deklaracji nie ma ustalonej liczby certyfikatów, a bez umorzenia obowiązek nie wygasa.
Status upoważnionego zgłaszającego
Status upoważnionego zgłaszającego CBAM jest warunkiem dopuszczenia do obrotu towaru objętego mechanizmem, gdy przywóz w danym roku przekracza 50 ton. Wystąpić o niego może importer albo jego pośredni przedstawiciel celny. Wniosek składa się w rejestrze CBAM. Dostęp do rejestru wymaga uzyskania uprawnienia na PUESC. Status upoważnionego zgłaszającego w Polsce przyznaje Dyrektor Izby Administracji Skarbowej w Poznaniu, a nie KOBiZE.
Czas oczekiwania na decyzję reguluje przepis przejściowy dla wnioskodawców. Według niego importer może przywozić ponad 50 ton jeszcze przed uzyskaniem statusu, jeśli odpowiednio wcześnie złożył wniosek. Graniczną datą był 31 marca 2026 r.; późniejszy wniosek tej ochrony nie daje.
Deklaracja roczna i weryfikacja emisji
Deklaracja roczna obejmuje trzy grupy danych: ilość przywiezionych towarów, wbudowane w nie emisje i opłatę węglową zapłaconą za granicą. Z tych wielkości wynika liczba certyfikatów, więc błąd w którejkolwiek z nich przesuwa wynik.
Emisje można wykazać na dwa sposoby. Dane rzeczywiste pochodzą z instalacji, w której towar powstał, i są uznawane wyłącznie po weryfikacji przez akredytowanego weryfikatora. Wartości domyślne publikuje Komisja Europejska – nie wymagają weryfikacji, ale ustalono je ostrożnie, z narzutem. Od wyboru źródła danych bezpośrednio zależy koszt.
Liczba certyfikatów do umorzenia
Jeden certyfikat odpowiada jednej tonie emisji wbudowanych. Ich liczbę wyznacza łańcuch czterech wielkości. Ilość towaru mnoży się przez emisję jednostkową i odejmuje opłatę z kraju pochodzenia oraz korektę o darmowe uprawnienia. Koszt to wynik pomnożony przez cenę certyfikatu.
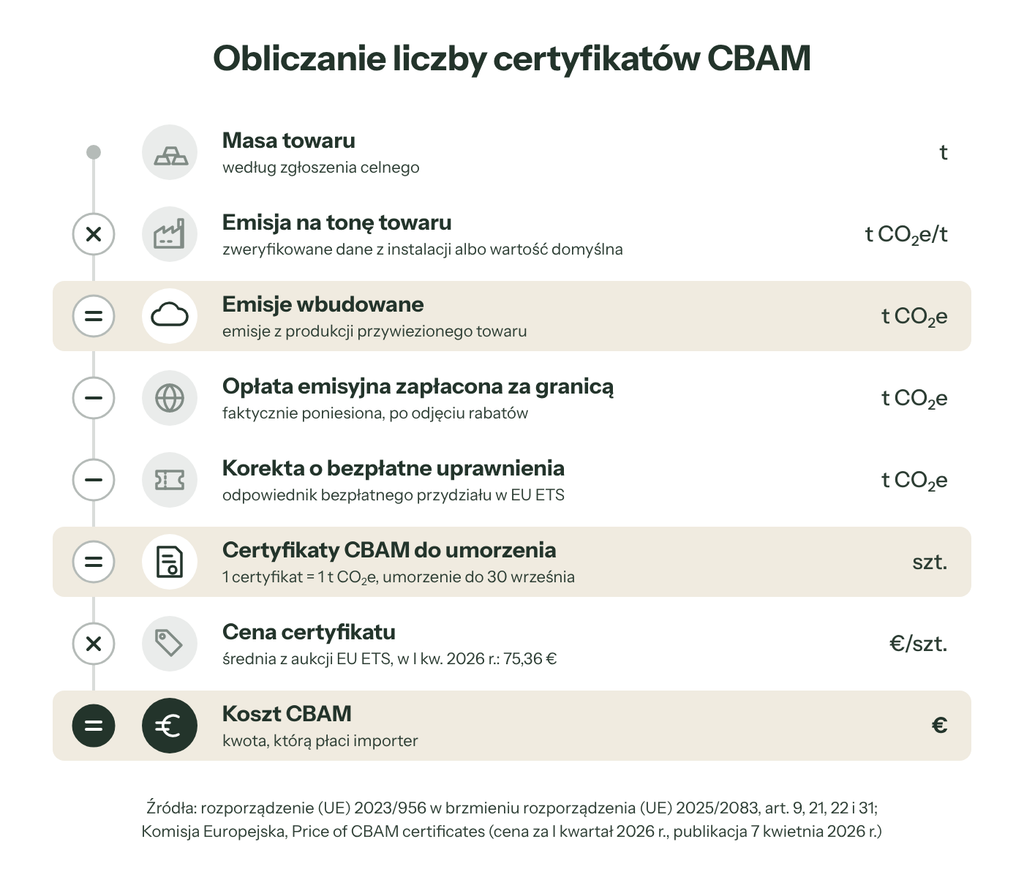
Cena certyfikatu CBAM to średnia ważona cen rozliczeniowych aukcji uprawnień EU ETS. Dlatego koszt importu zmienia się razem z notowaniami ETS. Za 2026 r. obowiązują ceny kwartalne, a od 2027 r. Komisja oblicza i publikuje ceny tygodniowe.
Cały łańcuch dobrze widać na liczbach umownych. Import 1000 t stali o emisji 2 t CO2e na tonę daje 2000 t emisji wbudowanych. Jeśli korekta o darmowe uprawnienia zdejmuje 1600 t, a opłata zapłacona przez producenta odpowiada 100 t, do umorzenia zostaje 300 certyfikatów. Przy cenie za I kwartał 2026 r., wynoszącej 75,36 euro, daje to 22 608 euro.
Od kiedy obowiązuje okres docelowy CBAM i jakie terminy biegną?
Mechanizm jest w okresie docelowym od 1 stycznia 2026 r., ale za import z 2026 r. importer zapłaci dopiero w 2027 r. Wcześniej, od 1 października 2023 r. do 31 grudnia 2025 r., trwał okres przejściowy. Obowiązywały w nim raporty kwartalne według rozporządzenia wykonawczego (UE) 2023/1773, bez zakupu certyfikatów.
Czy firma sprowadzająca stal już płaci? Obowiązki biegną. Emisje z 2026 r. rozlicza się jednak certyfikatami kupowanymi w 2027 r. Importer przywożący ponad próg bez wniosku złożonego do 31 marca 2026 r. potrzebował statusu od pierwszego dnia okresu docelowego. Raportowanie, zakup i deklaracja mają różne terminy. Część z nich przesunęło rozporządzenie upraszczające CBAM, czyli rozporządzenie (UE) 2025/2083.
Obecna sekwencja terminów, według przepisów po nowelizacji, wygląda tak:
- 1 stycznia 2026 r. – początek okresu docelowego. Przywóz powyżej progu wymaga statusu upoważnionego zgłaszającego albo wniosku złożonego do 31 marca 2026 r.
- 31 stycznia 2026 r. – termin ostatniego raportu kwartalnego, za IV kwartał 2025 r.
- Luty 2027 r. – start sprzedaży; wszystkie certyfikaty CBAM kupuje się na wspólnej platformie centralnej.
- Koniec każdego kwartału od 2027 r. – na rachunku musi być co najmniej 50% certyfikatów dla emisji z przywozów od początku roku.
- 30 września 2027 r. – pierwsza deklaracja CBAM za 2026 r. i umorzenie certyfikatów; potem ten sam termin co roku.
Wcześniej obowiązywał termin 31 maja i wymóg 80% certyfikatów na koniec kwartału. To brzmienie sprzed nowelizacji, które przestało obowiązywać.
Krajowe organy wskazuje ustawa z 21 listopada 2025 r. zmieniająca ustawę o systemie zarządzania emisjami gazów cieplarnianych i innych substancji, obowiązująca od 13 stycznia 2026 r. KOBiZE odpowiada w niej za dostęp do rejestru. Kary z okresu przejściowego wymierza Mazowiecki Wojewódzki Inspektor Ochrony Środowiska.
Wygaszanie darmowych uprawnień ETS – dlaczego koszt CBAM rośnie z roku na rok?
Współczynnik CBAM, czyli zachowana część bezpłatnego przydziału dla producentów z UE, maleje co roku, a razem z nim rośnie obciążenie importu. Harmonogram współczynnika CBAM wynika z dyrektywy (UE) 2023/959 zmieniającej dyrektywę o EU ETS. Współczynnik wynosi 97,5% w 2026 r., 95% w 2027 r. i 90% w 2028 r., a potem 77,5% w 2029 r. i 51,5% w 2030 r. Do 2034 r. darmowy przydział w sektorach CBAM znika całkowicie.
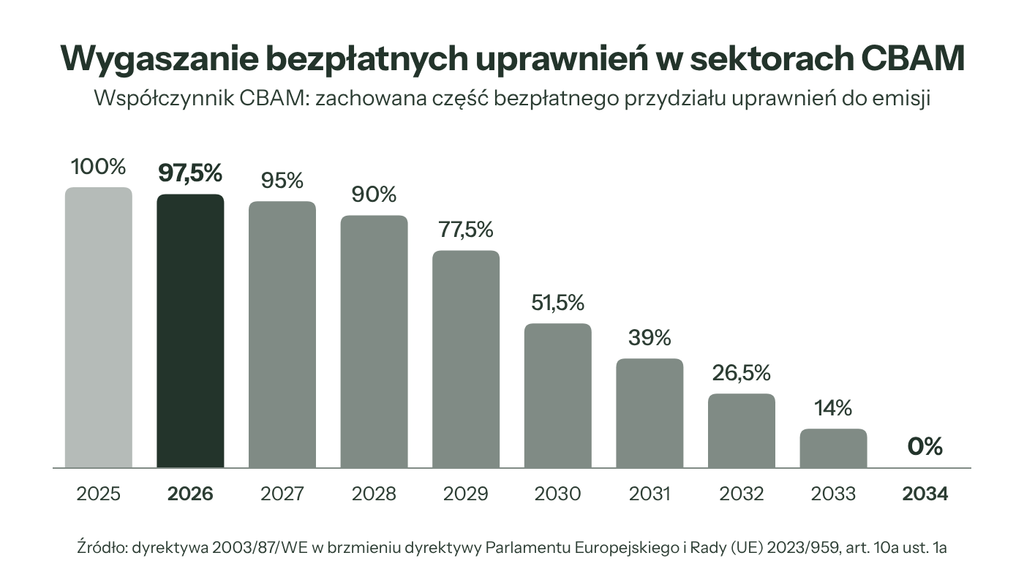
W pakiecie Fit for 55 polityka klimatyczna UE powiązała wygaszanie darmowych uprawnień z obciążeniem importu. Importer płaci za tę część emisji, za którą płaci też producent z UE. Korekta o darmowe uprawnienia odpowiada bezpłatnemu przydziałowi pomnożonemu przez współczynnik CBAM. Obciążona część emisji zależy przez to od emisyjności instalacji i rośnie, gdy współczynnik maleje. Kalkulacja z pierwszego roku nie wystarczy więc na kolejne lata, nawet przy stałej cenie uprawnień.
Dlaczego nie obciążyć importu od razu w całości? Import płaciłby wtedy więcej niż produkcja unijna, która wciąż dostaje darmowe uprawnienia, a to podważałoby zasadę niedyskryminacji z reguł WTO. Rosja zakwestionowała CBAM w WTO w 2025 r. i jesienią 2026 r. doprowadziła do powołania panelu.
Skutki mogą odczuć także odbiorcy stali, cementu i nawozów, bo importer może przenieść koszt certyfikatów na cenę sprzedaży. Producenci spoza Unii dostają z kolei bodziec do zmian – dekarbonizacja ich instalacji wprost obniża koszt CBAM po stronie klienta.
Przygotowanie firmy do CBAM
Punktem wyjścia jest przegląd zgłoszeń celnych, bo to w nich stoją kody CN, masy i kraje pochodzenia każdej dostawy. Dalej przygotowanie przechodzi przez rozmowę z dostawcą i umowę aż do budżetu.
Sześć kroków porządkuje tę pracę:
- Zestaw zgłoszenia celne z bieżącego roku i porównaj kody CN z załącznikiem I. Zsumuj masę towarów CBAM poza energią elektryczną i wodorem, bo próg liczy się łącznie.
- Ustal producenta i instalację dla każdej dostawy – dane o emisjach ma operator instalacji, nie pośrednik handlowy.
- Zażądaj od producenta emisji bezpośrednich i pośrednich na tonę produktu, okresu i metody monitorowania, raportu z weryfikacji oraz dowodu zapłaty opłaty węglowej.
- Wpisz do umowy obowiązek przekazania danych, z terminem przed 30 września i skutkiem finansowym ich braku.
- Wyznacz osobę odpowiedzialną za rozliczenie i jej zastępcę, oboje z dostępem do rejestru CBAM przez PUESC.
- Oszacuj koszt CBAM na tonę towaru i doliczaj go do ceny zakupu przy każdej ofercie.
Który z dwóch dostawców o tej samej cenie za tonę jest tańszy? Ten, który dostarczy zweryfikowane dane z instalacji. Brak danych od producenta oznacza wartości domyślne. Te zwykle podnoszą liczbę certyfikatów. W efekcie dostawca bez danych jest droższy, niż wynika z faktury. Tę różnicę warto wpisać do porównania ofert jako osobną pozycję kosztu.
Sama kalkulacja przebiega według łańcucha z części o rozliczeniu. Do budżetu trzeba dodać efekt kalendarza. W 2027 r. zbiegają się zakupy certyfikatów za cały 2026 r. i kwartalne pokrycie importu z 2027 r.